ФРС впервые за три года повысила ставку, усилив давление на рынки
Повышение диапазона до 3,75-4% меняет ожидания по долларовой ликвидности, облигациям и секторной ротации на фоне инфляции.
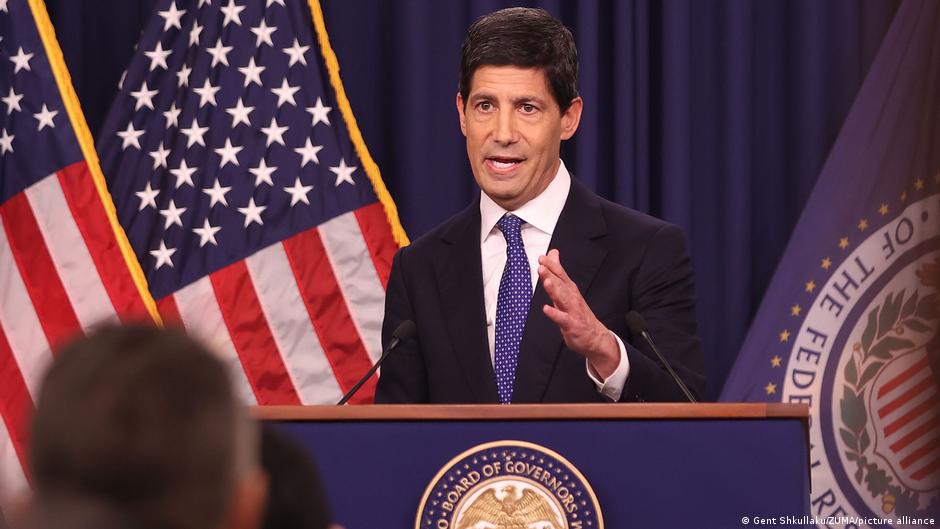
Федеральная резервная система США вечером в среду, 16 сентября, повысила процентную ставку по федеральным кредитным средствам на 25 базисных пунктов, установив новый диапазон на уровне 3,75-4% годовых. Для рынков это решение стало ключевым сигналом: регулятор, несмотря на политическое давление и ожидания сохранения мягких условий кредитования, вновь сделал приоритетом борьбу с инфляцией.
Это первое повышение ставки ФРС за три года. До этого регулятор трижды снижал ее в 2024 году и еще трижды в 2025 году. Решение было принято единогласно: за повышение проголосовали все 12 членов Федерального комитета по операциям на открытом рынке. Такая конфигурация голосования усиливает значение шага для участников торгов, поскольку указывает на широкий консенсус внутри комитета относительно инфляционных рисков.
Для валютного, долгового и фондового рынков повышение ставки означает пересмотр стоимости долларового фондирования. Более высокая ставка обычно поддерживает доходности казначейских облигаций и доллар, одновременно повышая дисконтные ставки для акций, особенно в чувствительных к стоимости капитала секторах. На практике это может ускорить ротацию из компаний роста в более защитные сегменты, если инвесторы сочтут, что цикл смягчения окончательно поставлен на паузу.
Инфляция возвращает ФРС к жесткой риторике
Глава ФРС Кевин Уорш объяснил решение необходимостью вернуть инфляцию под контроль. На пресс-конференции он подчеркнул, что центральный банк действует в рамках своего мандата, где стабильность цен является одним из ключевых ориентиров. В отличие от Европейского центрального банка, расположенного во Франкфурте-на-Майне, ФРС имеет двойной мандат: обеспечивать стабильность цен и поддерживать прочный рынок труда.
«Просто-напросто инфляция слишком высокая, и это продолжается уже слишком долго, это факт», — заявил Кевин Уорш.
По словам Уорша, инфляция в США уже пять лет превышает целевой показатель ФРС в 2,0%. В июле и августе текущего года она составила 3,4%. Для рынка это важная деталь: регулятор дал понять, что ориентируется не только на текущий месячный показатель, но и на длительность отклонения от цели. Такая логика снижает вероятность быстрого разворота к снижению ставок, даже если отдельные экономические данные будут выглядеть умеренно.
Повышение ставки также меняет расклад для кредитных рынков. Более дорогие федеральные средства передаются по цепочке на банковское фондирование, корпоративные займы, ипотеку и потребительский кредит. Особенно чувствительным остается рынок недвижимости, где доступность ипотечных кредитов напрямую зависит от уровня ставок. Именно этот канал был одним из политически значимых аргументов в пользу низкой ставки.
Энергетический фактор и секторная ротация
Существенным инфляционным фактором, по оценке агентства AFP, стала война США и Израиля против Ирана, продолжающаяся с конца февраля. Конфликт привел к резкому росту цен на электроэнергию и, соответственно, усилил инфляционное давление. Для рынков это означает, что денежно-кредитная политика теперь реагирует не только на внутренний спрос, но и на внешние ценовые шоки, прежде всего в энергетике.
В такой среде секторная ротация может стать более выраженной. Энергетические компании получают поддержку от высоких цен на сырье, тогда как потребительские и процентно-чувствительные отрасли сталкиваются с риском сжатия маржи и замедления спроса. Финансовый сектор может выиграть от более высоких ставок через процентную маржу, но только при условии, что качество кредитных портфелей не начнет ухудшаться. Технологические и другие компании с высокой оценкой будущих денежных потоков, напротив, могут оказаться под давлением из-за роста ставки дисконтирования.
Назначение Кевина Уорша также остается важным политико-рыночным фактором. Он был выдвинут на пост главы ФРС президентом США Дональдом Трампом и вступил в должность в середине мая. С 2006 по 2011 год Уорш входил в Совет управляющих ФРС. Ранее он работал банкиром в Morgan Stanley, специализировался на слияниях и поглощениях, а также консультировал Трампа по вопросам экономической политики.
По данным AFP, Трамп рассчитывал, что Уорш на посту главы ФРС обеспечит сохранение низкой процентной ставки, которая, среди прочего, сделала бы кредиты на недвижимость более доступными. Однако ускорение инфляции на фоне энергетического шока изменило баланс аргументов. ФРС предпочла ужесточение, даже несмотря на возможные последствия для стоимости кредитов и рыночных оценок активов.
Политическая реакция усиливает неопределенность
Дональд Трамп резко раскритиковал решение FOMC, заявив, что оно было вызвано «политическими мотивами». Выступая 16 сентября перед журналистами в Северной Каролине, он назвал Уорша «хорошим человеком», но заявил, что тому приходится иметь дело с «вражески настроенным руководством». Трамп также утверждал, что члены FOMC повышают ставку, чтобы причинить ему как можно больше вреда, и делают это из политических соображений.
Для инвесторов подобная реакция важна не только как политический комментарий. Давление Белого дома на центральный банк может повысить премию за риск в активах, если рынок начнет сомневаться в независимости денежно-кредитной политики или ожидать дальнейшего конфликта между администрацией и ФРС. Пока же единогласное голосование FOMC показывает, что внутри комитета преобладает оценка инфляции как более серьезного риска, чем краткосрочное давление на рынки.
В ближайшей перспективе трейдеры будут оценивать не только сам факт повышения на 25 базисных пунктов, но и тон дальнейших заявлений ФРС. Если регулятор продолжит подчеркивать длительное превышение инфляцией цели в 2,0%, доходности могут оставаться повышенными, а ликвидность — более дорогой. Это создает условия для осторожной торговли, повышенной волатильности и более избирательного спроса на сектора, способные выдержать период жесткой политики.